
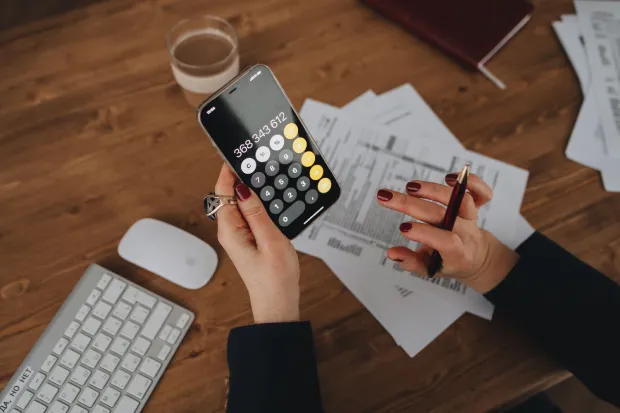
Los contribuyentes catalanes que domiciliaron el 40% restante de la cuota diferencial no tienen que hacer nada. Precisamente por eso conviene verificar que el cargo será atendido
La domiciliación bancaria tiene fama de comodidad, y lo es. Pero tiene un efecto secundario que rara vez se advierte: convierte una obligación de pago en un acto automático y, por tanto, invisible. El 5 de noviembre, miles de cuentas recibirán un adeudo de la Administración tributaria que sus titulares dieron por resuelto en junio.
Empecemos por el marco. En Cataluña, que tributa en régimen común, la gestión del IRPF corresponde a la Agencia Tributaria estatal, aunque la declaración incorpore el tramo autonómico. Rige, por tanto, el calendario general. El fraccionamiento, previsto en el artículo 62 de la Ley del IRPF, permite dividir la cuota diferencial en dos plazos: el segundo, del 40% restante, puede abonarse hasta el 5 de noviembre, inclusive. No devenga intereses por pagar el impuesto en dos plazos. Quien domicilió ambos al presentar la declaración ya tiene el trámite resuelto: el 60% se adeudó el 30 de junio y el 40% se adeudará el 5 de noviembre. Quien domicilio solo el primero pudo domiciliar el segundo hasta el 2 de noviembre, y quien no domicilio ninguno ya no puede hacerlo y debe ingresar el importe por sí mismo mediante el modelo 102.
El riesgo no es jurídico, es de tesorería
Una orden de domiciliación no verifica la liquidez del obligado: se ejecuta en la fecha fijada y, si la cuenta carece de fondos, el contribuyente habrá incumplido sin saberlo. Las consecuencias son concretas. El impago no anula el fraccionamiento, pero el 40% pendiente entra en período ejecutivo al día siguiente, con recargo del 5% si se paga antes de la providencia de apremio, y la carga escala después. En términos del artículo 28 de la Ley General Tributaria, hablamos de recargos del 5%, 10% o 20% según el momento del ingreso. Es decir, un error de gestión se liquida como si fuera una decisión de no pagar.
La paradoja merece subrayarse: no se trata de obligados que eludan nada, sino de contribuyentes cumplidores que ingresaron el 60% en plazo y eligieron una fórmula legal y gratuita. El sistema les ofrece un crédito sin coste financiero durante algo más de cuatro meses y penaliza con dureza la falta de previsión.
Quien anticipe una tensión de caja dispone de un cauce ordenado: solicitar el aplazamiento antes del 5 de noviembre, lo que sustituye el procedimiento ejecutivo por un calendario pactado con interés de demora, muy inferior en coste al apremio. Es la vía prevista en el artículo 65 de la LGT, y solo es útil si se solicita dentro del período voluntario.
Una precisión para quienes tributen fuera del territorio común
Los regímenes forales tienen calendario propio: en el País Vasco el segundo pago, también del 40%, se carga el 10 de noviembre; en Navarra, el 20 de noviembre, si bien en este último caso la OCU habla de un reparto del 50%, por lo que conviene confirmarlo con la Hacienda Foral correspondiente. Quien tenga su residencia fiscal allí no debe guiarse por la fecha estatal.
Recomendación importante
Mi recomendación es sencilla: verifique hoy el saldo disponible en la cuenta de adeudo. Si el importe está cubierto, la gestión concluye sin más. Si no lo está, los días que restan son pocos y resulta mucho más económico regularizar ahora que hacerlo después, con recargos. Domiciliar es una facilidad de pago, no una garantía de cumplimiento: la responsabilidad de la provisión de fondos es del obligado tributario.
Por Lidia Beltramino : Contadora Pública por la Universidad de Buenos Aires (Argentina) y Economista Colegiada en el Colegio de Economistas de Valencia (COEV – España), con 20 años de trayectoria profesional en contabilidad, fiscalidad, gestión financiera y consultoría empresarial. 📧lidia.beltramino@coev.com / 🌐 www.linkedin.com/in/lidia-beltramino